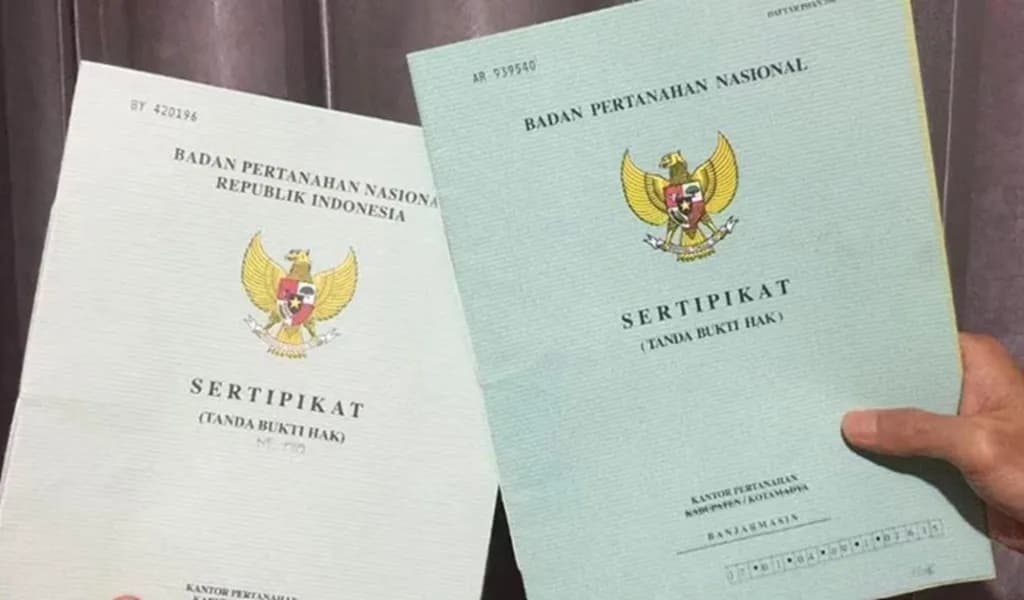
Keringanan BPHTB
132 Daerah Beri Keringanan BPHTB
36 menit yang lalu
Bank perlu mengendalikan penyaluran dan menilai risiko tanpa menjadikan platform sebagai penjamin utang.
Terbit · 1 min read
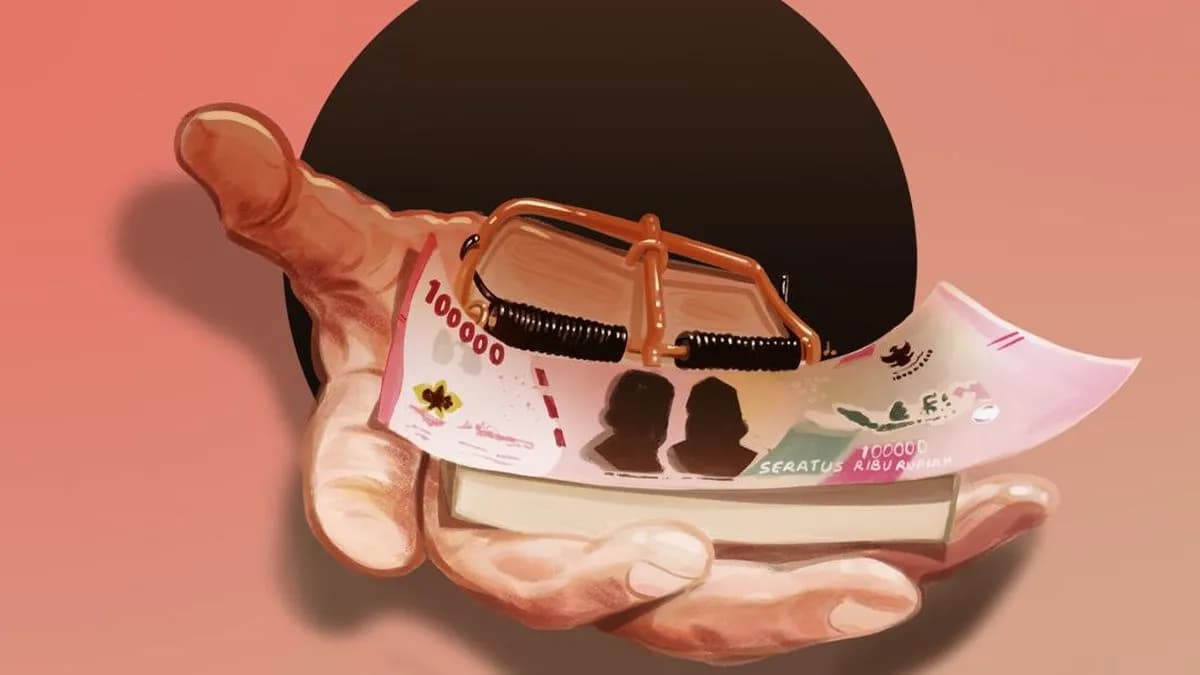
Bank perlu memperketat pengawasan terhadap kerja sama dengan penyelenggara pinjaman daring (pindar), memastikan keputusan penyaluran tetap berada di tangan bank dan risiko kredit tidak dialihkan kepada platform.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae meminta bank mengevaluasi kemitraan dan menghentikan sementara penyaluran melalui platform yang mengalami lonjakan kredit bermasalah. Arahan itu disampaikan dalam CNBC Indonesia Digital Bank Forum pada Selasa (10/11/2026).
Tingkat wanprestasi pendanaan lebih dari 90 hari pada industri pindar mencapai 5,36 persen per September 2026, naik dari 4,73 persen pada bulan sebelumnya. Angka itu melampaui batas 5 persen yang disebut sebagai ambang aman, sementara nilai pendanaan tercatat Rp106,48 triliun.
Pendanaan bank melalui pindar mencapai Rp67,61 triliun per Mei 2026, atau 65,17 persen dari outstanding pada bulan itu sebesar Rp103,73 triliun. Penurunan kualitas pendanaan dapat berdampak pada aset bank yang menyalurkannya.
Dalam skema penyaluran melalui platform, bank berkedudukan sebagai pemberi dana dan platform menjadi perantara operasional. Penggunaan mitra tidak serta-merta memindahkan risiko gagal bayar dari bank, sedangkan platform bertanggung jawab atas kelalaian atau tindakan yang melampaui kewenangannya.
Penyelenggara pindar dilarang menjamin kewajiban pihak lain. Apabila platform diwajibkan membayar setiap kali debitur gagal, tanpa kesalahan dari platform, pengaturan tersebut berpotensi menjadi penjaminan terselubung berdasarkan ketentuan OJK.
Untuk mengendalikan kemitraan, bank perlu memiliki akses informasi dan audit serta kendali untuk menjeda penyaluran. Pemeriksaan berkala atas hasil penilaian kredit dan pemantauan kualitas pendanaan juga diperlukan agar kriteria penerimaan risiko bank tidak sekadar mengikuti keputusan platform.
Pembagian tanggung jawab perlu mengikuti peran masing-masing. Keputusan pemberian kredit tetap menjadi tanggung jawab bank, sementara platform memikul tanggung jawab atas kewajiban dan kesalahannya sendiri; kerja sama berpotensi memperluas pembiayaan UMKM jika masing-masing pihak memahami batas kewenangan dan memperoleh informasi yang diperlukan.