Insentif mobil hybrid
Insentif Mobil Hybrid Masih Menunggu Pembahasan
16 menit yang lalu
BI mencatat harga rumah primer tumbuh terbatas, sementara transaksi melemah di tengah tekanan daya beli dan pembiayaan.
Terbit · 2 min read
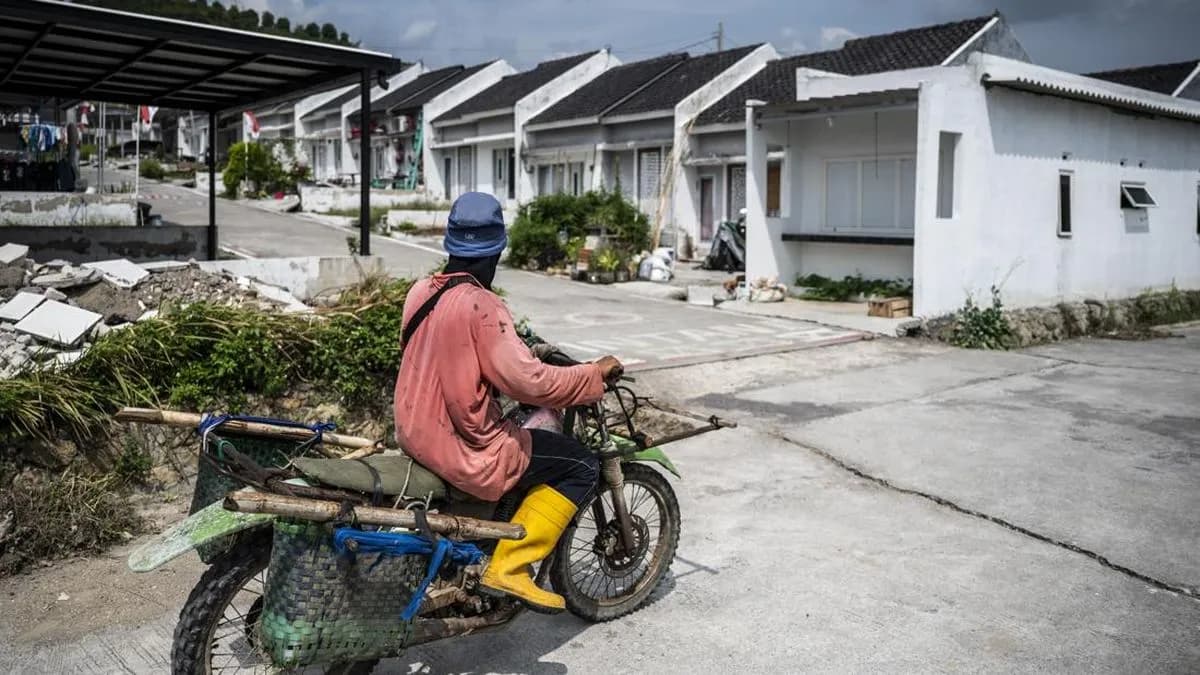
Bank Indonesia (BI) mencatat harga rumah di pasar primer tumbuh 0,58 persen secara tahunan pada kuartal ketiga 2026, sedangkan penjualannya turun 8,43 persen. Menurut laporan CNNIndonesia.com, pengamat menilai pelemahan daya beli menjadi salah satu penyebab lesunya transaksi.
Data itu tercantum dalam Survei Harga Properti Residensial BI untuk kuartal ketiga 2026. Pertumbuhan indeks harga tersebut melambat dari 0,69 persen pada kuartal sebelumnya.
BI menyebut perlambatan terutama dipengaruhi kenaikan harga rumah tipe menengah dan besar. Harga rumah tipe menengah tumbuh 0,63 persen, turun dari 0,83 persen pada kuartal II, sedangkan tipe besar tumbuh 0,57 persen, dari sebelumnya 0,68 persen.
Sebaliknya, harga rumah tipe kecil tumbuh 0,55 persen, meningkat dari 0,49 persen pada kuartal sebelumnya. Secara tahunan, kontraksi penjualan rumah pada kuartal ketiga lebih dalam daripada kuartal II yang sebesar 2,36 persen.
Penjualan turun pada semua tipe rumah: 10,78 persen untuk tipe besar, 4,95 persen untuk tipe kecil, dan 15,42 persen untuk tipe menengah. Secara kuartalan, penjualan properti merosot 11,10 persen setelah tumbuh 9,39 persen pada kuartal II.
Pengamat properti Anton Sitorus mengatakan kepada CNNIndonesia.com pada Senin (9/11/2026) bahwa tekanan ekonomi yang mengurangi daya beli lebih berpengaruh daripada gejolak suku bunga KPR semata. Menurut dia, sebagian warga lebih memprioritaskan kebutuhan pokok daripada pembelian hunian, sementara pengembang enggan menurunkan harga demi menjaga margin.
Anton menilai pembeli rumah pertama di segmen menengah ke bawah cenderung menahan pembelian karena tekanan kebutuhan sehari-hari. Investor di segmen atas juga bersikap menunggu karena prospek pasar dinilai belum menarik; data BI sendiri mencakup pasar primer, bukan pasar sekunder.
Ekonom Universitas Andalas Syafruddin Karimi mengatakan penurunan penjualan tidak otomatis berarti konsumen beralih ke rumah bekas, sebab belum tersedia data transaksi nasional pasar sekunder yang sebanding secara metodologis. Menurut laporan yang sama, biaya renovasi, pengurusan sertifikat, pajak, serta pembiayaan yang mahal dapat membuat konsumen menunda pembelian di kedua pasar; persyaratan KPR dan bunga mengambang juga menjadi beban bagi pembeli muda. Syafruddin menyebut menyewa rumah sebagai pilihan rasional untuk menjaga mobilitas pekerjaan dan menghindari beban utang yang melampaui kemampuan.