UEFA Nations League
Haaland Bawa Norwegia ke Perempat Final
16 menit yang lalu
Empat rancangan aturan mencakup kelembagaan, penetapan PFII, fasilitas pajak, dan tata cara anggaran.
Terbit · 2 min read
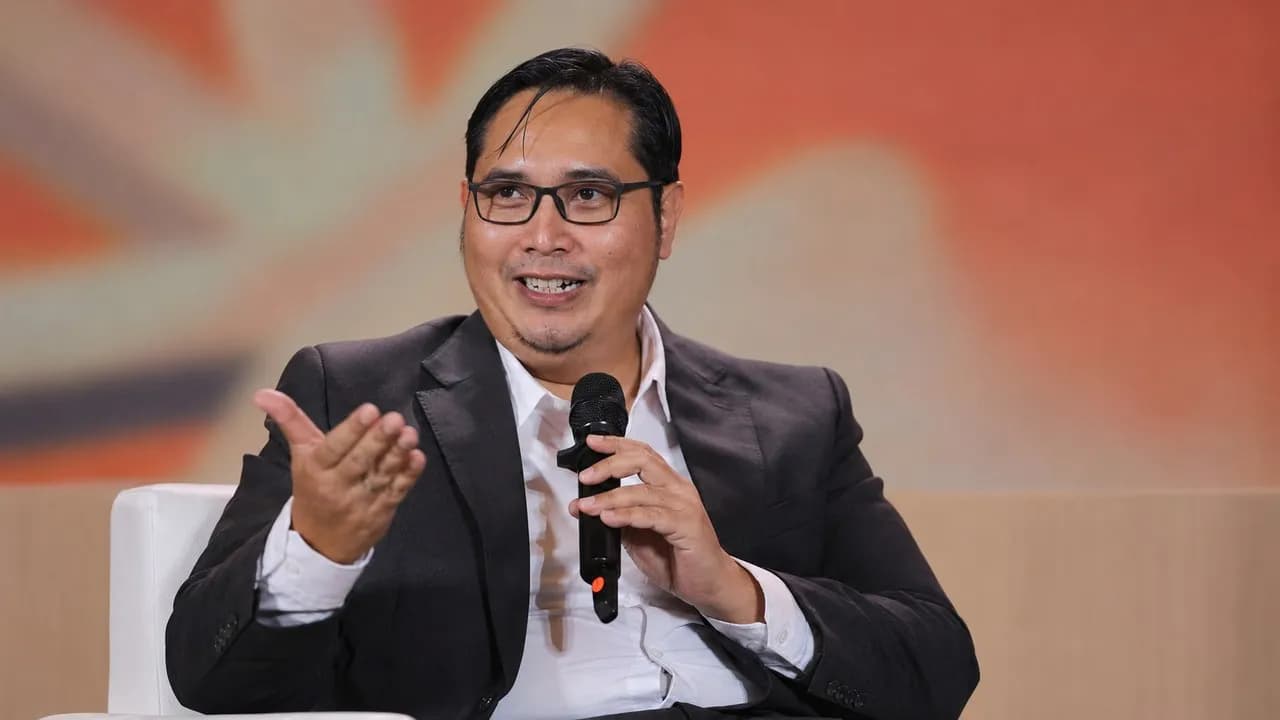
Kementerian Keuangan menyiapkan empat rancangan aturan pelaksanaan Pusat Finansial Internasional Indonesia (PFII), termasuk ketentuan mengenai fasilitas perpajakan. Pemerintah membahas rancangan itu bersama sejumlah unit di Kemenkeu dan kementerian serta lembaga terkait.
Direktur Jenderal Stabilitas dan Pengembangan Sektor Keuangan Kemenkeu Herman Saheruddin memaparkan perkembangan tersebut dalam konferensi pers APBN KiTa pada 17 November 2026. Ia menyatakan pemerintah berharap aturan-aturan itu segera rampung sesuai amanat undang-undang.
Empat rancangan tersebut terdiri atas satu rancangan Peraturan Presiden, satu rancangan Peraturan Pemerintah, dan dua rancangan Peraturan Menteri Keuangan. Materinya meliputi kelembagaan PFII, tata cara penetapan PFII, fasilitas perpajakan, serta alokasi dan pengajuan anggaran.
Undang-Undang Nomor 6 Tahun 2026 tentang PFII mengatur fasilitas perpajakan, termasuk pajak penghasilan, pajak pertambahan nilai, pajak penjualan atas barang mewah, dan kepabeanan. Cakupan fasilitas bergantung pada jenis kegiatan dan pihak yang memenuhi kualifikasi dalam ketentuan tersebut.
Undang-undang itu menetapkan fasilitas pajak penghasilan untuk investasi oleh wajib pajak luar negeri serta 18 jenis kegiatan usaha sektor keuangan di PFII. Jangka waktu yang disebutkan untuk fasilitas tertentu mencapai 50 tahun, sedangkan fasilitas bagi kegiatan penunjang, sektor lain, serta lembaga pengawas diberikan dalam periode yang lebih singkat.
Skema insentif yang dicantumkan mencakup pengecualian pajak atas penghasilan bersumber dari luar Indonesia bagi kelompok tertentu, pengurangan pajak penghasilan badan sebesar 100 persen untuk kegiatan yang memenuhi ketentuan, serta tarif final nol persen bagi tenaga ahli sektor keuangan dan hakim ad hoc saat bertugas di Pengadilan PFII.
Ketentuan lain mencakup pengecualian status subjek pajak dalam negeri bagi warga negara asing tertentu, pembebasan pemotongan atau pemungutan pajak penghasilan atas kegiatan investasi tertentu, dan fasilitas pajak pertambahan nilai untuk barang atau jasa strategis. Barang impor untuk pembangunan dan pengembangan PFII juga dapat memperoleh pembebasan bea masuk sesuai daftar yang ditetapkan Dewan PFII.
Undang-undang tersebut turut mengatur perlakuan pajak atas warisan yang terdaftar pada lembaga pengelola kekayaan keluarga di PFII serta pajak penghasilan final nol persen untuk pengalihan atau penerimaan hibah dalam kondisi yang ditentukan. Herman menyebut pembahasan aturan pelaksanaan masih berlangsung bersama kementerian dan lembaga terkait.