Perlindungan anak
Kak Seto Ingatkan Bahaya Perundungan
11 menit yang lalu
Debitur disarankan mengevaluasi cicilan dan arus kas setelah kenaikan suku bunga acuan menjadi 6 persen.
Terbit · 2 min read
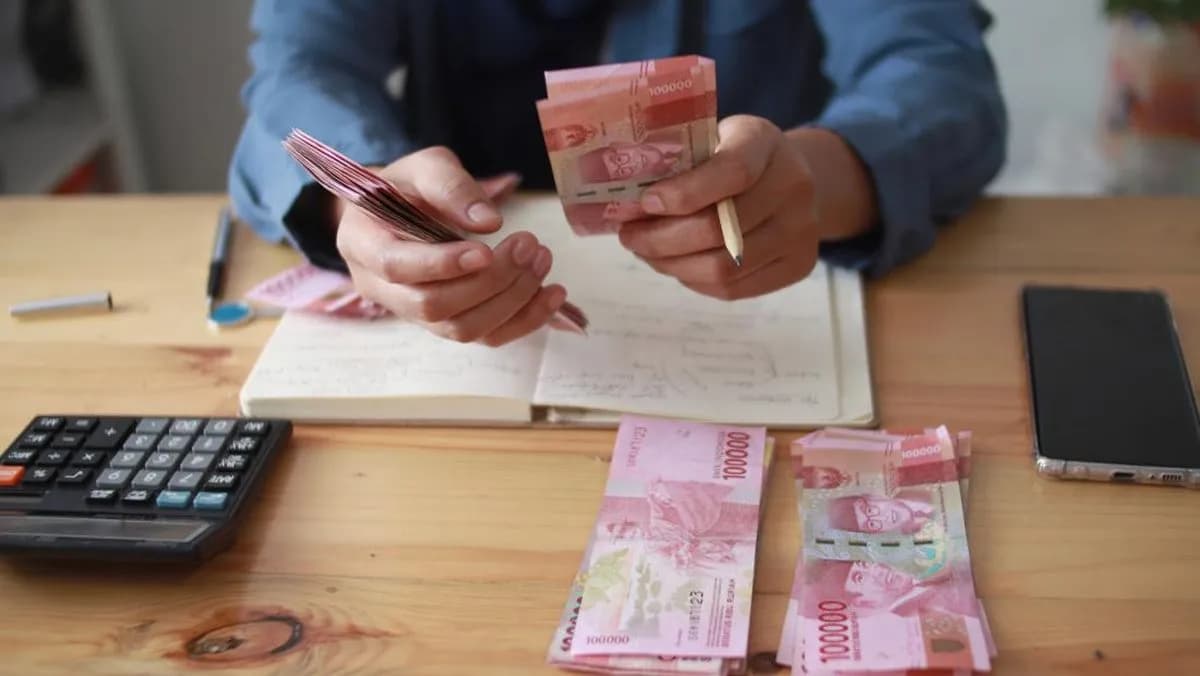
Perencana keuangan Budi Rahardjo dan Dandy menyarankan masyarakat menata anggaran serta mengevaluasi utang setelah Bank Indonesia menaikkan suku bunga acuan menjadi 6 persen. Perhatian terutama diperlukan bagi debitur yang memiliki pinjaman berbunga mengambang.
Bank Indonesia menaikkan BI Rate sebesar 25 basis poin dalam Rapat Dewan Gubernur pada 17–18 November 2026. Kenaikan itu bertujuan mengendalikan inflasi dan mempertahankan kestabilan rupiah di tengah ketidakpastian global.
Budi, perencana keuangan OneShildt Financial Planning, mengatakan kenaikan suku bunga acuan tidak serta-merta menaikkan semua cicilan. Dampaknya bergantung pada jenis pinjaman dan skema bunga, termasuk pada kredit pemilikan rumah atau KPR yang berbunga mengambang atau akan memasuki masa bunga mengambang.
Ia menyarankan debitur memeriksa potensi kenaikan angsuran dan kemampuan membayarnya. Jika masih tertanggung, pengeluaran konsumtif dapat dikurangi; jika sudah membebani, debitur dapat mengajukan restrukturisasi atau mengurangi pokok melalui pelunasan sebagian.
Budi menyarankan total cicilan dijaga maksimal 35 persen dari pendapatan bulanan dan pinjaman baru dihindari ketika kemampuan mencicil mendekati batas itu. Ia juga menganjurkan pencatatan pemasukan dan pengeluaran selama 30 hari, beserta pokok, bunga, dan sisa jangka waktu setiap utang.
Budi menyarankan individu lajang menyiapkan dana darurat sebesar kebutuhan pengeluaran selama tiga bulan. Bagi pasangan menikah, jumlahnya enam bulan pengeluaran, sedangkan bagi keluarga dengan anak sebesar 12 bulan pengeluaran. Ia juga mengingatkan pentingnya asuransi kesehatan yang aktif dan perlindungan jiwa yang memadai bagi pencari nafkah utama.
Perencana keuangan Advisors Alliance Group Indonesia, Dandy, menyarankan masyarakat mencatat aset, tabungan, dan kewajiban, lalu menyusun anggaran serta menghentikan utang konsumtif. Ia juga menganjurkan penghematan belanja yang belum mendesak dan mempertimbangkan pendapatan tambahan jika penghematan belum cukup.
Bagi debitur pinjaman daring, Dandy mengingatkan bahwa mengambil utang baru untuk membayar utang lama dapat menumpuk bunga, biaya, dan denda. Ia menyarankan penyusunan daftar utang beserta jatuh temponya, lalu memprioritaskan pembayaran berdasarkan biaya dan konsekuensi keterlambatan.
Budi juga mengingatkan risiko judi daring terhadap kebutuhan sehari-hari. Untuk memulai pemulihan, ia menyarankan pemutusan akses ke sarana perjudian, pengamanan dana kebutuhan pokok, dan pencarian bantuan profesional apabila perilaku tersebut sulit dikendalikan.