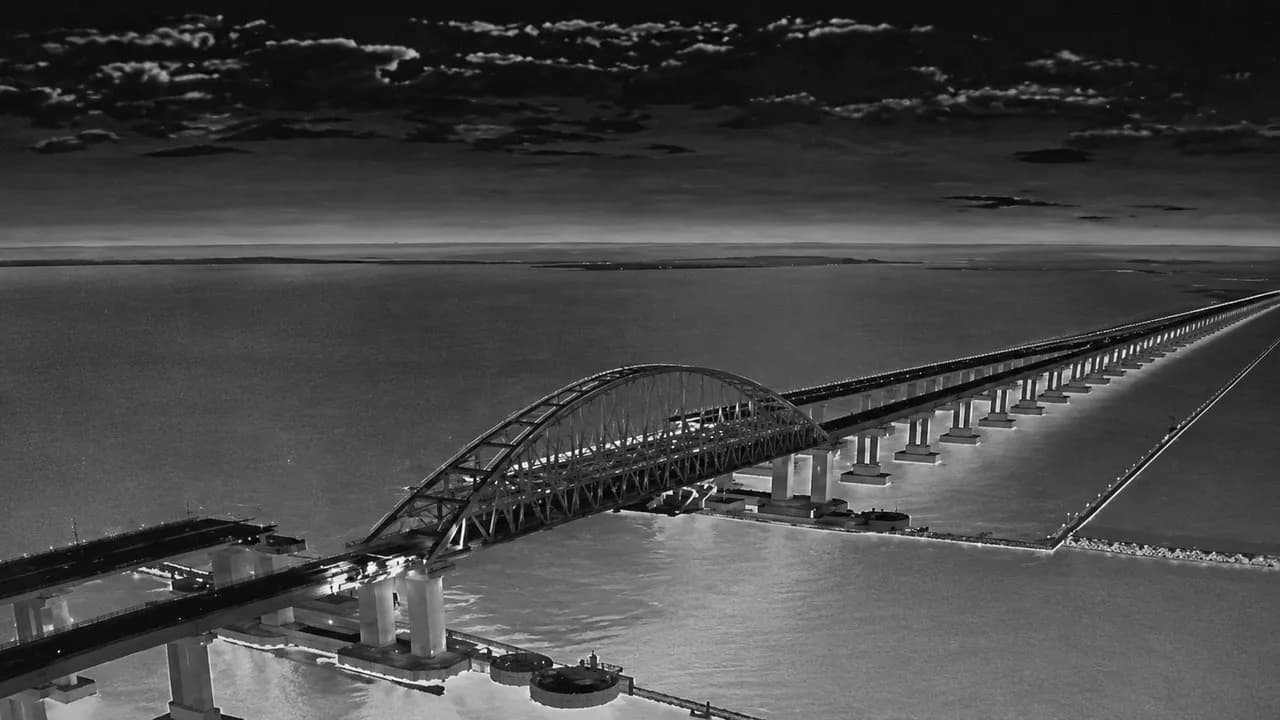
Serangan Jembatan Crimea
Putin Ancam Balas Serangan Ukraina ke Jembatan Crimea
31 menit yang lalu
S&P Global Ratings menempatkan INALUM pada kategori layak investasi lewat peringkat kredit emiten dengan prospek stabil.
Terbit · 2 min read
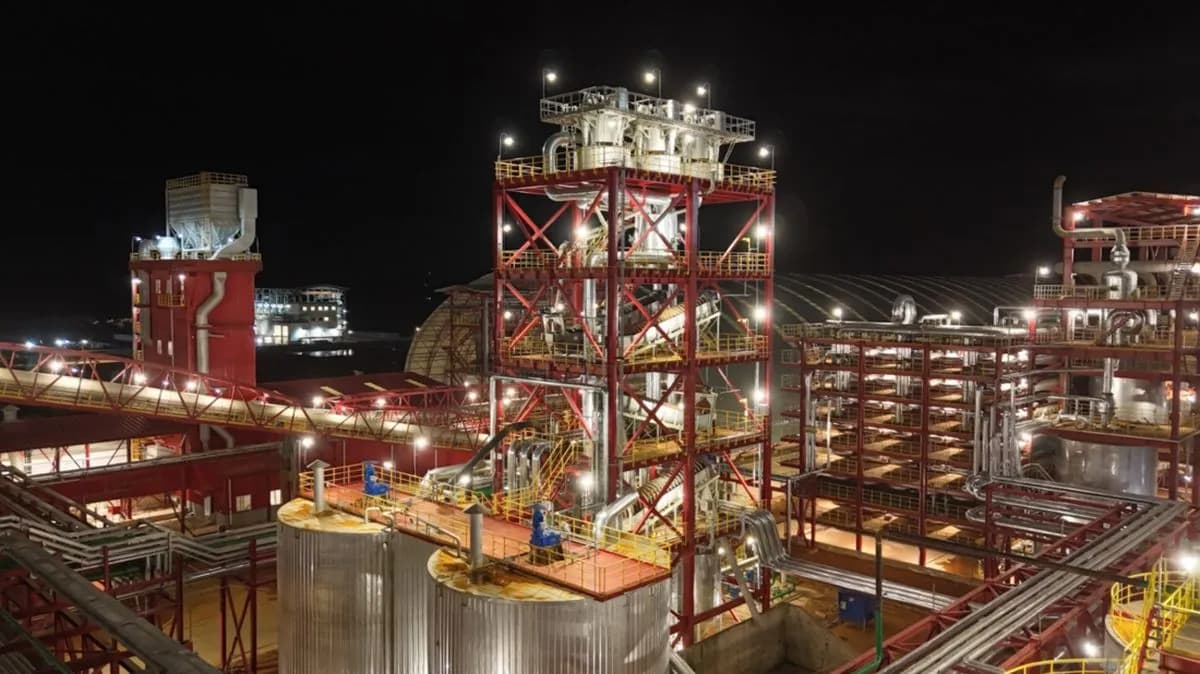
PT Indonesia Asahan Aluminium (Persero) atau INALUM memperoleh peringkat kredit emiten dari S&P Global Ratings dengan prospek stabil, sehingga perusahaan masuk kategori layak investasi.
Peringkat itu tertuang dalam laporan S&P Global Ratings yang terbit 7 September 2026. Lembaga pemeringkat global tersebut menyoroti posisi INALUM di Grup MIND ID, sokongan pemerintah lewat holding BUMN pertambangan, serta peran perusahaan dalam hilirisasi bauksit dan pengembangan rantai nilai aluminium nasional.
Selain dari S&P, INALUM mencatat kenaikan peringkat korporasi menjadi idAA/Stable dari sebelumnya idAA-/Stable. Peringkat korporasi itu berasal dari PT Pemeringkat Efek Indonesia (Pefindo) dan berlaku sejak 18 Agustus 2026 sampai 1 Juli 2027.
Managing Partner BUMN Research Group LM FEB Universitas Indonesia Toto Pranoto menilai kenaikan peringkat tersebut membawa dampak positif besar. Menurut dia, kupon bunga INALUM bisa lebih kompetitif saat penerbitan obligasi berikutnya, sementara kepercayaan investor yang menguat diharapkan menarik investor institusional besar seperti dana pensiun sehingga sumber pembiayaan perusahaan makin beragam.
Efeknya, kata Toto, tidak berhenti pada urusan pembiayaan. Kepercayaan investor yang lebih besar dinilai ikut mendorong program hilirisasi yang sedang berjalan karena pasar menilai proses penciptaan nilai sudah sesuai jalur dan daya saing INALUM ke depan dianggap lebih baik.
"Situasi rating INALUM investment grade ini tentu akan berdampak positif bagi holding MIND ID. Paling tidak pengelolaan aspek keuangan holding akan lebih baik karena biaya modal yang dibutuhkan berada dalam posisi yang kompetitif," kata Toto, Jumat (9/10/2026).
Ia mengingatkan INALUM tetap perlu membuktikan peringkat itu di pasar, antara lain melalui penyelesaian pabrik baru SGAR di Mempawah untuk mengamankan rantai pasok industri. Pengelolaan keuangan yang lebih berhati-hati juga dinilai penting agar kepercayaan investor, partisipasi pasar modal, dan lembaga keuangan tetap terjaga.
Pada periode 2026-2029, kebutuhan pendanaan INALUM diproyeksikan naik seiring pengembangan proyek strategis nasional SGAR II dan Smelter II. Perseroan menyatakan akan mengelolanya lewat strategi pendanaan yang terukur dan terdiversifikasi sambil menjaga struktur permodalan, likuiditas, serta arus kas yang sehat.
Sepanjang 2025, pendapatan INALUM tumbuh 10 persen dibandingkan tahun sebelumnya berkat kenaikan volume penjualan dan harga jual komoditas, sedangkan laba bersih konsolidasian naik 15 persen secara tahunan. Produksi aluminium mencapai 280.082 metrik ton atau naik sekitar 2 persen, dan penjualan mencetak rekor 280.141 metrik ton atau naik sekitar 1 persen. Perseroan menyebut capaian itu tertinggi sepanjang sejarah, ditopang selesainya Proyek Pot Upgrading yang menaikkan kapasitas produksi terpasang menjadi sekitar 275.000 ton setahun setelah teknologi tungku reduksi ditingkatkan ke arus 235 kA pada 170 tungku di Potline 2.