MacBook Pro M6
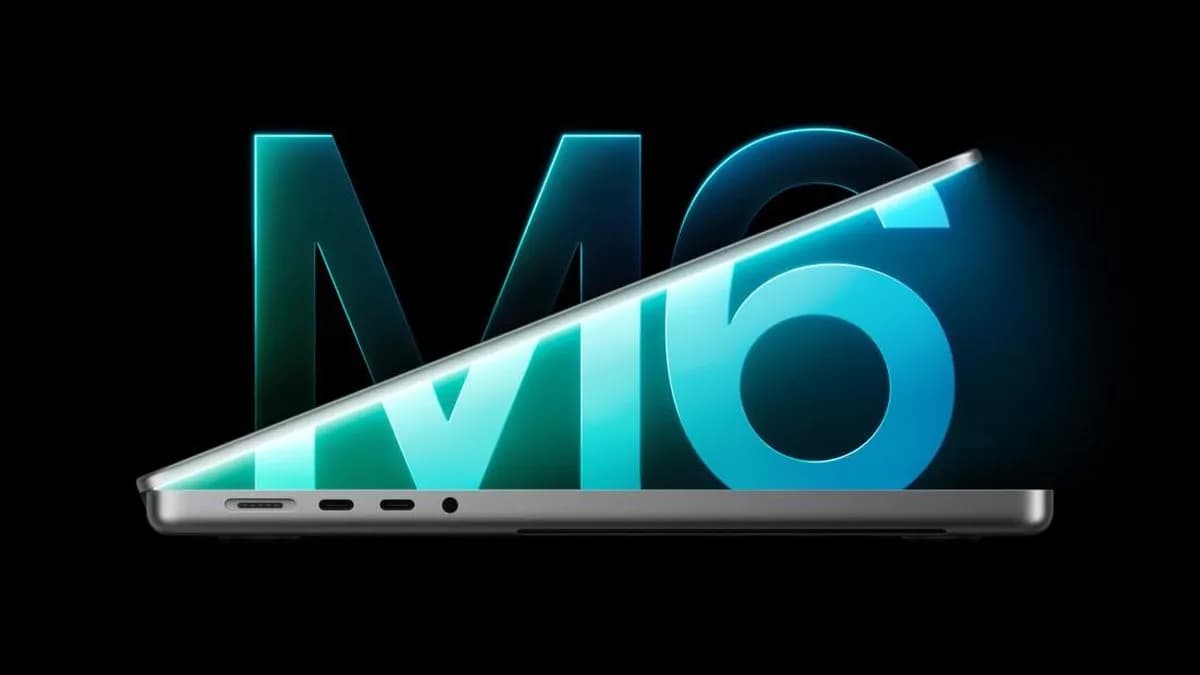
Apple Rilis MacBook Pro 14 Inci Chip M6
14 menit yang lalu
Penulis menilai dampak klasifikasi MSCI perlu diimbangi metodologi yang transparan dan dapat dipertanggungjawabkan.
Terbit · 2 min read
Dalam opini yang dimuat CNBC Indonesia, penulis opini menyoroti besarnya pengaruh Morgan Stanley Capital International (MSCI) terhadap pasar modal Indonesia dan mempertanyakan akuntabilitas metodologi klasifikasinya. Ia menilai keputusan penyedia indeks swasta dapat berdampak pada alokasi modal, meski lembaga itu tidak memiliki mandat seperti lembaga multilateral.
MSCI mengumumkan konsultasi untuk mengubah klasifikasi pasar Indonesia dari kategori pasar berkembang menjadi kategori pasar mandiri pada Kamis (15/10/2026). Menurut tulisan penulis di CNBC Indonesia, keputusan akhir dijadwalkan paling lambat Rabu (30/6/2027); pengumuman itu memunculkan kekhawatiran mengenai arus modal dan likuiditas pasar.
Penulis mencatat investor asing membukukan penjualan bersih saham sekitar Rp11,98 triliun di Bursa Efek Indonesia hingga Selasa (27/10/2026). Ia mengingatkan angka transaksi tersebut tidak seluruhnya dapat dikaitkan dengan pengumuman MSCI dan tidak otomatis menunjukkan pelarian modal ke luar negeri.
Dalam opininya, penulis membedakan peran MSCI dari IMF dan Bank Dunia. Menurut dia, kedua lembaga multilateral itu memperoleh mandat dari negara anggota, sedangkan pengaruh MSCI tumbuh karena indeksnya digunakan pengelola investasi global.
Penulis juga membandingkan penilaian sejumlah penyedia indeks. Ia menyebut FTSE Russell tetap menempatkan Indonesia dalam kategori pasar berkembang sekunder dan tidak memasukkannya ke daftar pengawasan, sebagaimana disampaikan Bursa Efek Indonesia pada Senin (26/10/2026). Perbedaan tersebut, tulisnya, tidak dengan sendirinya membuktikan penyedia indeks mana yang keliru.
Untuk menggambarkan potensi dampak reklasifikasi, penulis mengutip laporan Reuters yang memuat estimasi UBS sebesar US$4 miliar atau sekitar Rp72,47 triliun untuk potensi penjualan dana pasif. Ia juga mengutip estimasi Goldman Sachs sebesar US$5,6 miliar atau sekitar Rp101,45 triliun dalam laporan Reuters lainnya. Nilai rupiah itu dihitung menggunakan kurs Rp18.116 per dolar AS pada 27 Oktober 2026.
Penulis menyebut UBS juga memperkirakan potensi tekanan penjualan tambahan dari investor aktif hingga US$15 miliar atau sekitar Rp271,74 triliun. Namun, ia menegaskan bahwa angka tersebut merupakan estimasi, bukan arus modal keluar yang pasti terjadi, karena investor aktif dapat mengubah eksposurnya berdasarkan pertimbangan investasi.
Menurut penulis, persoalan yang disoroti MSCI mencakup transparansi kepemilikan saham, penentuan saham beredar bebas, dugaan perdagangan terkoordinasi, serta efektivitas reformasi. Ia berpendapat masukan investor perlu diverifikasi dan metodologi penilaian, konsistensi penerapan, serta pengelolaan konflik kepentingan perlu dapat dipertanggungjawabkan.